Par Matthieu Lamy
Partner — RLB France | SQA · Cost Management et économie de la construction
Comparaison des coûts de production électrique en France — étude RLB | SQA, octobre 2026 (données de marché arrêtées en août 2026).
Télécharger l’étude complète (PDF, 33 pages) : rlb-etude-cout-du-mwh-2026.pdf
Tout débat énergétique finit par se trancher sur une seule grandeur : le coût du mégawattheure.
Objectifs, scénarios et trajectoires ne prennent leur sens qu’une fois cette question posée.
Cette note compare d’abord, en euros par MWh, ce que coûte chaque énergie sur le marché français en 2026 — avant et après subvention, taxes à part.
Elle examine ensuite chaque énergie, une par une : ce que son chiffre contient, d’où il vient, et ce qu’il enseigne.
Elle s’appuie exclusivement sur des référentiels publics récents — CRE, Cour des comptes, ADEME, notifications à la Commission européenne — complétés d’estimations de l’auteur, toutes marquées d’un astérisque et documentées.
RÉSUMÉ EXÉCUTIF
Le nucléaire historique produit à 60,3 €/MWh ; le solaire sous contrats hérités est payé 266 €/MWh à ses producteurs, soit 208 €/MWh au-dessus du marché — plus de quatre fois plus. La Cour des comptes chiffre à 26,3 Md€ le coût cumulé, de 2016 à 2024, de l’ensemble des contrats de soutien aux énergies renouvelables électriques — dont le photovoltaïque est le premier poste — et à 87 Md€ les engagements restant à honorer.
L’EPR2 coûterait 85 à 115 €/MWh en moyenne sur le premier lot de six réacteurs, dont le prix est fixé par contrat, et environ 70 à 80 €/MWh sur un second lot de huit, qui bénéficierait de l’effet de série. L’enjeu de la décision porte sur ce second lot : produire ses quelque 90 TWh annuels à 70-80 € plutôt qu’autour de 100 € pour une série relancée plus tard représente un gain de l’ordre de 2 à 3 Md€ par an*.
Le coût de construction du nucléaire neuf — environ 7 300 €/kW en euros 2020, hors frais financiers — est plus de quatre fois supérieur à celui du parc historique à euros constants (environ 1 700 €/kW). Ce n’est pas la technologie qui a changé : c’est la désindustrialisation de la filière, le renforcement des normes de sûreté et l’absence d’effet de série qui expliquent l’écart.
Le gaz n’a pas de prix stable : son coût varie de 70 à 125 €/MWh selon le cours mondial du combustible. Le nucléaire bat le gaz par la stabilité, pas seulement par le niveau.
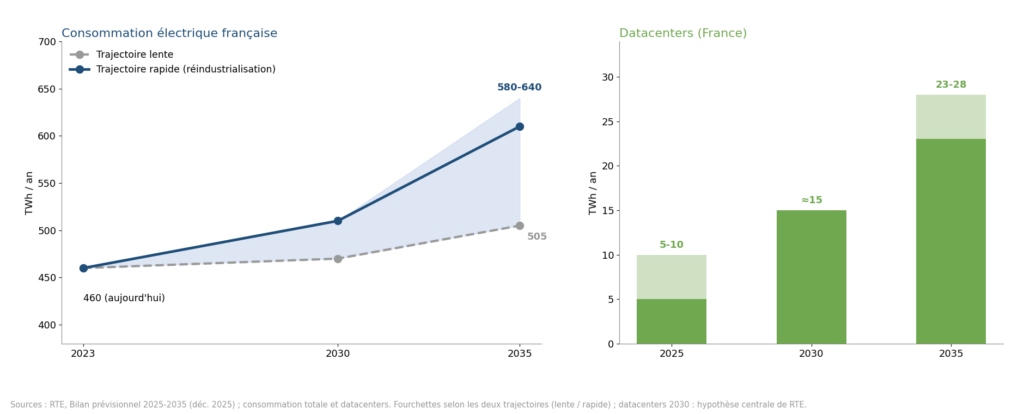
L’éolien terrestre (62-95 €/MWh) et l’éolien en mer au dernier prix attribué (76-81 €/MWh, raccordement compris) se rapprochent du marché ; mais le coût de l’intermittence pour le système — réseaux, flexibilités, back-up — ajoute de l’ordre de 30 €/MWh dans un mix dominé par les renouvelables (RTE). Et la demande, stable depuis dix ans autour de 460 TWh, devrait atteindre 505 à 640 TWh en 2035 : un réacteur décidé en 2027 ne produira pas avant 2038.
Une fois taxes et réseaux comptés, le consommateur français paie environ trois fois le prix de gros de l’électricité.
Ce que ces écarts impliquent : le nucléaire reste la référence de coût du système électrique français, et la décision sur un second lot de huit EPR2, attendue entre 2027 et 2032, est le principal levier pour prolonger cet avantage au-delà de 2040 — à condition de maîtriser le risque industriel que Flamanville a mis en évidence.
1. INTRODUCTION : LE COÛT COMPARÉ DU MWH EN 2026
Comparer les filières exige de séparer cinq grandeurs que le débat public confond en un seul « coût ».
Le coût de production désigne ce que coûte réellement le MWh en sortie d’installation, hors tout soutien et hors toute fiscalité.
Le prix de vente hors subvention correspond à ce que ce MWh rapporte sur le marché de gros au moment où il est produit. Il s’établit entre 55 et 70 euros en base pour les livraisons 2026 — 63,9 euros pour le produit annuel de référence retenu par la CRE [19] —, et il est plus faible pour le solaire, qui écrase les prix aux heures où il produit.
La subvention représente l’écart que la collectivité comble, et elle figure sur une ligne à part. Qu’elle soit visible ou non sur la facture, quelqu’un la paie : le contribuable ou le consommateur.
Les taxes figurent elles aussi sur une ligne à part — quotas carbone compris, puisque l’ETS constitue une recette d’enchères pour l’État. La fiscalité n’est pas un coût pour la collectivité : elle est un transfert. Chaque filière porte les siennes : le VNU pèse sur le nucléaire, l’IFER et les taxes locales sur l’éolien et le solaire, la taxe littorale sur l’éolien en mer, les quotas carbone sur le fossile, et la TICPE sur le pétrole routier.
Le surcoût de raccordement occupe enfin une ligne distincte. Une centrale nucléaire représente un site et un raccordement ; un parc éolien ou solaire constitue une multitude d’installations diffuses, et exige donc une multiplicité de raccordements et de postes sources à renforcer.
Pour comparer les énergies entre elles — électricité, pétrole, gaz, charbon —, il faut par ailleurs un étalon commun : la tonne équivalent pétrole, qui vaut 11,63 MWh. Nous y reviendrons.
Le graphique ci-dessous présente le coût économique complet de chaque énergie — la production plus le raccordement —, hors toute fiscalité — quotas carbone compris dans cette exclusion : c’est le coût pour la France. Pour les filières sous contrat, la barre correspond au prix garanti effectivement payé au producteur, subvention comprise : elle mesure ce que coûte le MWh, quelle que soit la part prise en charge par la collectivité. La barre de l’EPR2 se lit en deux étages : la base, à environ 70 euros, correspond au coût visé en fin de série si le programme est porté à quatorze réacteurs ; le segment hachuré, d’environ 30 euros, représente l’écart avec la moyenne du premier lot de six, couverte par le contrat pour différence (85-115). La fiscalité et les soutiens de chaque filière sont ensuite détaillés, partie par partie.
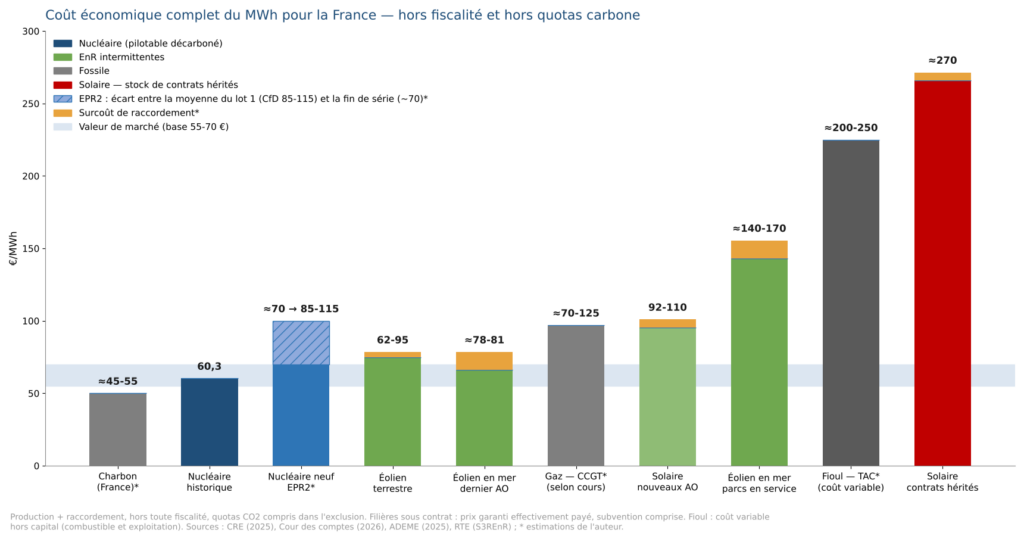
* Les astérisques signalent des estimations de l’auteur : les quotes-parts S3REnR (81,8 k€ par MW en Grand Est, par exemple [5]) et les ouvrages propres sont amortis sur vingt ans aux facteurs de charge des filières ; le raccordement offshore est rapporté aux investissements de RTE portés par le TURPE ; l’IFER (~8 € par kW et par an) et la taxe sur l’éolien en mer sont rapportées aux productions annuelles des filières. Il s’agit d’ordres de grandeur.
Convention de lecture. Tous les montants sont exprimés hors taxes de consommation, aux conditions du marché de gros français. Pour les filières sous contrat, le coût de production correspond au prix garanti effectivement payé au producteur : il inclut donc la subvention, dont le montant est isolé sur sa propre ligne à titre de décomposition et ne s’additionne pas. C’est cette convention qu’applique le graphique ci-dessus. L’effet fiscal est neutralisé, et le principe est assumé : la fiscalité — y compris les quotas carbone, puisque l’ETS constitue une recette d’enchères pour l’État — n’est pas un coût pour la collectivité, mais un transfert. Les coûts de production sont donc exprimés hors toute fiscalité, l’ensemble des prélèvements figure sur la ligne des taxes, et la comparaison distingue deux totaux : le coût économique complet (production et raccordement), qui mesure les ressources réellement consommées, et le total fiscalité incluse, donné pour mémoire. Le gaz est présenté en fonction du cours de son combustible, qui constitue sa seule vraie variable ; la moyenne constatée sur 2012-2022 (~172 euros, ADEME [4]) inclut la crise de 2022 et n’est rappelée que pour mémoire. Le fioul est présenté en coût variable, hors capital (partie 9).
Date de référence des marchés. Les cours utilisés — gaz, électricité, quotas carbone, combustibles — sont arrêtés à fin août 2026. La tension gazière s’est accentuée depuis : le TTF a touché 84,50 euros le MWh à la mi-septembre et le contrat annuel électricité France 2027 a atteint 94,50 euros le 14 septembre 2026, contre environ 52 euros début mars [19]. Cette hausse ne modifie pas les conclusions de la note — elle élargit l’écart entre les filières exposées au gaz et le nucléaire — mais elle invite à lire les écarts au marché comme des ordres de grandeur datés, non comme des valeurs durables.
Périmètre. La note compare les filières de production dont le coût est observable sur le marché français en 2026. Elle ne traite pas l’hydraulique — première source renouvelable du pays, pilotable et peu coûteuse, mais dont le potentiel de développement est limité —, ni la prolongation du parc nucléaire au-delà de soixante ans, ni le stockage (batteries, stations de transfert d’énergie par pompage), la biomasse ou les interconnexions. Ces leviers pèsent sur l’équilibre du système et mériteraient un traitement à part ; leur absence borne la portée des conclusions, qui portent sur le choix entre filières de production nouvelles.
1.1. LIRE LES FOURCHETTES
Les fourchettes de cette comparaison ne sont pas des marges d’erreur : leurs deux bornes correspondent à des cas réels constatés — la basse au meilleur cas observé, la haute au cas défavorable — et leur largeur mesure un déterminant identifiable, propre à chaque filière.
Pour l’EPR2 (85-115), deux déterminants se combinent : le coût final du programme et de son financement, qui fixe le niveau de la fourchette, et la position de chaque réacteur dans la série, qui répartit les six réacteurs du premier lot autour de cette moyenne — Penly au-dessus, Bugey en dessous. Pour l’éolien terrestre (60-90), c’est le gisement. Pour le solaire neuf (89-102), c’est le segment, du sol aux toitures. Pour le marché (55-70), ce sont l’horizon et la saisonnalité. Pour le gaz (70-125), c’est le cours du combustible. Pour le charbon (45-55), ce sont l’API2 et le rendement. Pour le fioul (200-250), ce sont le prix du produit raffiné et le rendement de la turbine. Pour les raccordements (+2 à +8), c’est la région.
Chacun de ces déterminants est détaillé dans la partie consacrée à l’énergie concernée.
Deux chiffres ne portent enfin aucune fourchette, et pour des raisons opposées. Le nucléaire historique affiche 60,3 : un parc, un opérateur et un coût comptable audité par la CRE — l’absence de fourchette est un signe de maturité. Le solaire sous contrats affiche 266 : ce chiffre n’est ni une fourchette ni le prix du solaire, mais la moyenne de ce que la collectivité paie au parc existant sous contrats hérités, et il recouvre la plus grande dispersion de la comparaison.
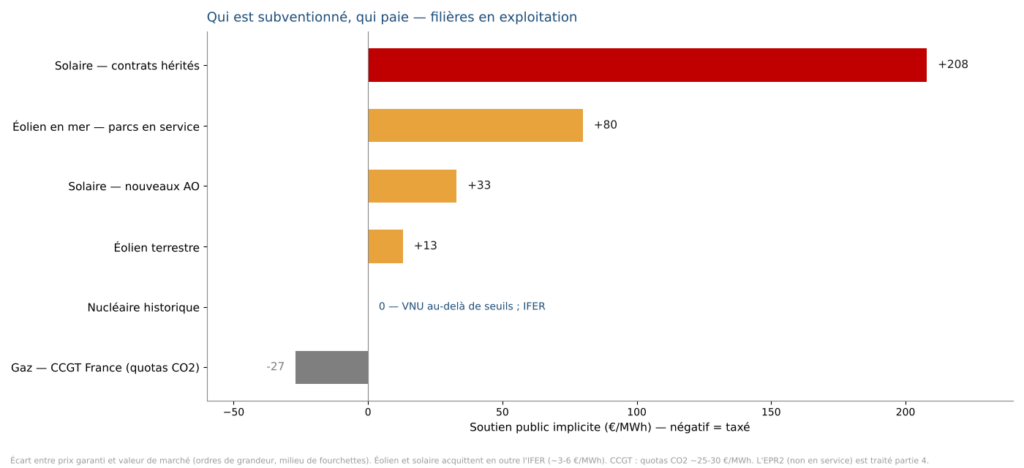
Le détail filière par filière, avec la construction précise de chaque chiffre, suit dans les parties ci-après, classées du moins cher au plus cher.
2. LE CHARBON
Le coût de production s’établit entre environ 45 et 55 euros* hors carbone, au titre du combustible et de l’exploitation. La valeur de marché se situe entre 55 et 70 euros, mais la filière est sortie du marché : elle ne fonctionne plus qu’en appoint, quelques centaines d’heures par an, avant la fermeture programmée de Cordemais en 2027.
La filière ne reçoit aucune subvention. Les quotas ETS ajoutent environ 65 euros — une recette d’enchères pour l’État — et l’accise charbon s’applique hors production électrique. Le raccordement est inclus, le site étant unique.
La filière est désormais hors du mix : voir ci-dessous la construction précise du coût.
La construction du coût tient en trois termes. Le combustible se négocie autour de 105 dollars la tonne sur le marché mondial (indice API2), ce qui représente environ 14 euros le MWh thermique — le combustible fossile échangé le moins cher au monde. Le rendement d’une centrale, d’environ 38 %, porte ce combustible à environ 37 euros dans le MWh électrique. L’exploitation et le capital ajoutent 10 à 15 euros. Le total en ressources s’établit donc entre 45 et 55 euros, soit moins cher que le nucléaire historique.
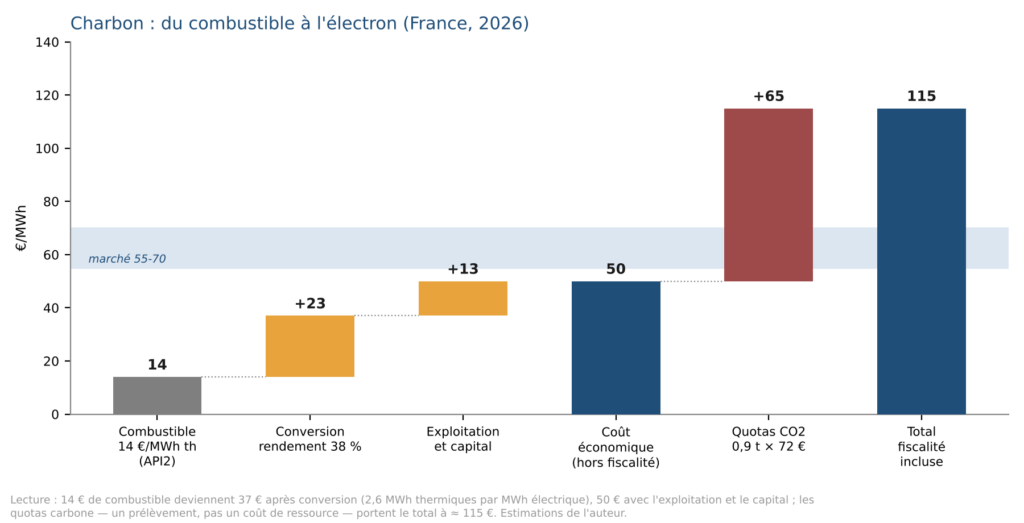
Figure — Charbon : du combustible à l'électron, construction du coût (estimations de l'auteur).
La fiscalité figure à part : les quotas ETS ajoutent environ 65 euros (0,9 tonne de CO2 par MWh, à environ 72 euros la tonne [18]) — un prélèvement au profit des États, et non un coût de ressource — et portent le total fiscalité incluse à 110-120 euros. L’accise charbon, d’environ 14,6 euros par MWh, s’applique hors production électrique.
Ce qui le sort du mix européen n’est donc pas l’économie, c’est un choix de politique publique : la tarification du carbone. Hors d’Europe, ce choix n’existe pas : le charbon asiatique tourne à 45-60 euros, à pleine charge, sans quota — c’est lui que le solaire et l’éolien mondiaux doivent battre, et c’est la raison des records de consommation de 2025 : 8,85 milliards de tonnes de charbon [12] et 104 millions de barils de pétrole par jour [13].
Trois facteurs généraux séparent d’ailleurs tout combustible de son électron, et le charbon les illustre tous : le rendement (2,6 MWh thermiques pour 1 MWh électrique), le carbone (là où il est tarifé), et le taux d’utilisation (une centrale de pointe amortit ses coûts fixes sur peu d’heures, quand le nucléaire tourne 7 000 à 8 000 heures par an).
3. LE NUCLÉAIRE HISTORIQUE
Le coût de production s’établit à 60,3 euros le MWh, selon le coût complet audité par la CRE [1]. La valeur de marché se situe entre 55 et 70 euros.
La filière ne reçoit aucune subvention. Elle acquitte le Versement nucléaire universel au-delà de certains seuils de revenus ainsi que l’IFER : le nucléaire reverse. Son raccordement est inclus dans le coût complet, car le site est unique.
Son coût économique complet reste donc de 60,3 euros : c’est la seule filière qui vit dans la bande de marché.
La construction du coût est ici singulière : le 60,3 n’est pas une estimation, mais le coût comptable complet du parc, audité par la CRE pour la période 2026-2028. Ce chiffre additionne l’exploitation et la maintenance, le combustible, les investissements du grand carénage, les provisions pour déchets et démantèlement, ainsi que la rémunération du capital, le tout rapporté à la production du parc. Un parc, un opérateur, un chiffre : l’absence de fourchette est un signe de maturité.
Avant subvention et après subvention, son prix est le même. C’est la définition d’une filière mature — et la référence à laquelle toutes les filières électriques doivent être comparées.
4. LE NUCLÉAIRE NEUF (EPR2)
Cette note évalue l’EPR2 dans le scénario d’une deuxième série, celui que la courbe d’apprentissage permet de documenter : le programme est porté à quatorze réacteurs, et le coût de référence s’établit autour de 70 euros le MWh en fin de série. Le premier lot de six est couvert par le contrat pour différence de 40 ans notifié à Bruxelles, dont le prix de référence s’inscrit entre 85 et 115 euros. La valeur de marché se situe entre 55 et 70 euros.
Le soutien prend la forme d’un prêt d’État à taux zéro couvrant environ 60 % des coûts et d’un contrat pour différence de 40 ans ; la décision finale d’investissement est attendue fin 2026. La filière relève du régime fiscal standard (IFER et taxes locales), et son raccordement est inclus au devis, le site étant unique.
Son coût complet s’établit donc autour de 70 euros en série complète, et entre 85 et 115 euros pour le premier lot — l’écart mesurant l’effet de série.
Reste une question que le lecteur se pose nécessairement : pourquoi le nucléaire neuf coûte-t-il plus cher que le nucléaire historique, alors qu’il s’agit de la même technologie ? La réponse tient presque entièrement au coût de construction, qui s’est considérablement renchéri.
Le parc historique a été construit entre 1977 et 2000, sur un modèle de série industrielle continue, pour un coût de construction d’environ 1 500 euros par kW installé en euros 2010 (Cour des comptes, 2012), soit environ 1 700 euros par kW en euros 2020. Rapporté à la puissance des six réacteurs, le devis de l’EPR2 représente environ 7 300 euros par kW en euros 2020, hors frais financiers — un facteur supérieur à quatre, à euros constants. En euros courants, le ratio atteint environ 8 300 euros par kW, et environ 10 000 euros par kW frais financiers compris [7]*.
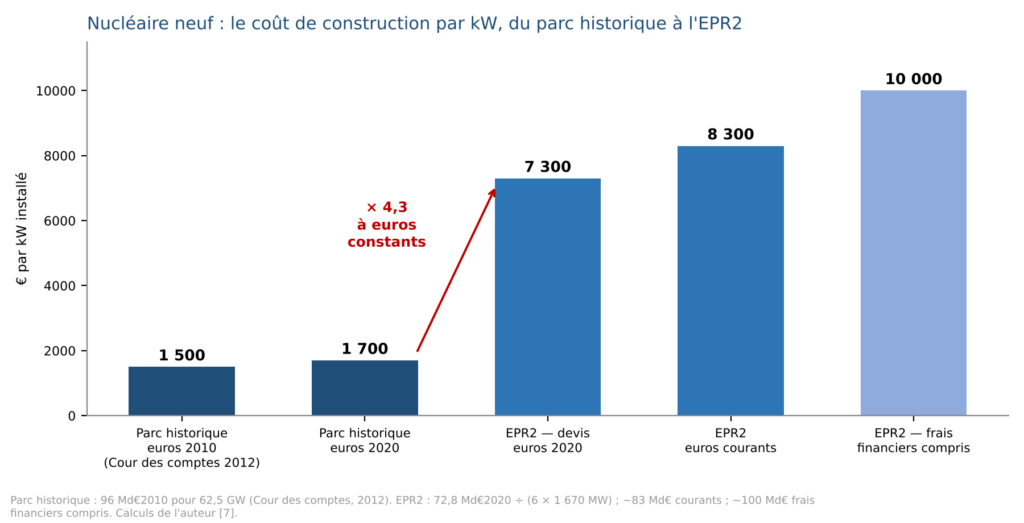
Figure — Coût de construction par kW installé, du parc historique à l'EPR2 (calculs de l'auteur, source [7]).
Trois causes expliquent cet écart. La désindustrialisation de la filière, d’abord : la France n’avait plus construit de réacteur depuis quinze ans lorsque Flamanville a démarré, et les compétences de chaudronnerie nucléaire, de soudure spécialisée et de gestion de grands chantiers s’étaient largement perdues — il a fallu les reconstituer en marchant, au prix fort. Le renforcement des exigences de sûreté, ensuite, après Fukushima notamment : plus de redondances, plus de contrôles, une réglementation plus dense, qui ajoutent du temps et du matériau sans ajouter de MW. Et l’absence d’effet de série, enfin, qui est précisément l’inverse de ce qui a fait le succès économique du parc historique : celui-ci a été construit en enchaînant des paliers identiques (900 MW, puis 1 300, puis 1 450), quand l’EPR2 démarre sa propre courbe d’apprentissage depuis le début.
Ce dernier point explique d’ailleurs l’intérêt d’une deuxième série : c’est le seul moyen de refaire jouer, sur le nucléaire neuf, le mécanisme qui a rendu le nucléaire historique si compétitif — la série. Le coût de 60,3 euros du parc actuel n’est pas un don de la nature : c’est le fruit d’un choix industriel des années 1970-1980 qu’il s’agit de reproduire, pas d’un avantage que le nucléaire neuf aurait perdu par nature.
La construction du coût part du devis de construction, arrêté en décembre 2025 à 72,8 milliards d’euros en valeur 2020 et présenté comme un plafond — soit environ 83 milliards courants, et jusqu’à 100 milliards frais financiers compris selon la Cour des comptes [7]. Ce capital, augmenté de l’exploitation, du combustible et des provisions, est ensuite rapporté à la production de six réacteurs sur soixante ans, actualisée au coût du financement : c’est le taux qui fait le prix. À 1 % de coût du capital, l’EPR2 produit autour de 40 euros ; à 4 %, il produit autour de 60 ; à 7 %, autour de 100.
Cette sensibilité porte sur le seul devis de construction, hors intérêts pendant le chantier, amorti sur soixante ans en euros constants : c’est un coût théorique, qui isole l’effet du taux. Le prix du contrat pour différence se situe plus haut, pour trois raisons : il doit couvrir les intérêts accumulés pendant dix à quinze ans de construction, qui portent l’enveloppe vers 100 milliards ; il rémunère l’investissement sur quarante ans, et non sur soixante ; et le prêt à taux zéro ne finance qu’environ 60 % des coûts, le solde étant rémunéré au coût du capital d’EDF, majoré d’une prime pour le risque de dérive. D’où un prix de référence de 85 à 115 euros, malgré la signature de l’État.
Le programme : six réacteurs fermes, construits par paires sur trois sites — Penly (2), Gravelines (2), Bugey (2). Première mise en service visée : Penly, en 2038. Un second lot de huit réacteurs porterait le parc nouveau à quatorze : cette note retient ce scénario de série complète, cohérent avec la courbe d’apprentissage — la décision reste à prendre.
Le contrat pour différence notifié à Bruxelles porte un prix de référence de 85 à 115 euros le MWh sur 40 ans [7], adossé à un prêt d’État à taux zéro couvrant environ 60 % des coûts : c’est la traduction contractuelle du raisonnement ci-dessus.
Ce prix de référence intègre partiellement l’effet de série. Il constitue une moyenne sur le lot de six : le premier réacteur de Penly sortira au-dessus de cette moyenne, et le sixième, à Bugey, en dessous. Il bénéficie en outre d’un apprentissage déjà payé, puisque la véritable tête de série est Flamanville, qui a absorbé seule la re-qualification de la filière. Il n’intègre en revanche pas l’effet du second lot.
La série ferme compte donc six réacteurs, et la série complète en compterait quatorze si le second lot de huit est confirmé. La cible d’environ 70 euros se situe à cet horizon : elle vise le quatorzième réacteur, pas le sixième. L’échelle se résume ainsi : Flamanville seul, 110-120 euros ; lot de six, 85-115 en moyenne ; série de quatorze, environ 70 en queue de programme.
Le graphique ci-dessous fait apparaître cette courbe d’apprentissage, de Flamanville au quatorzième réacteur.
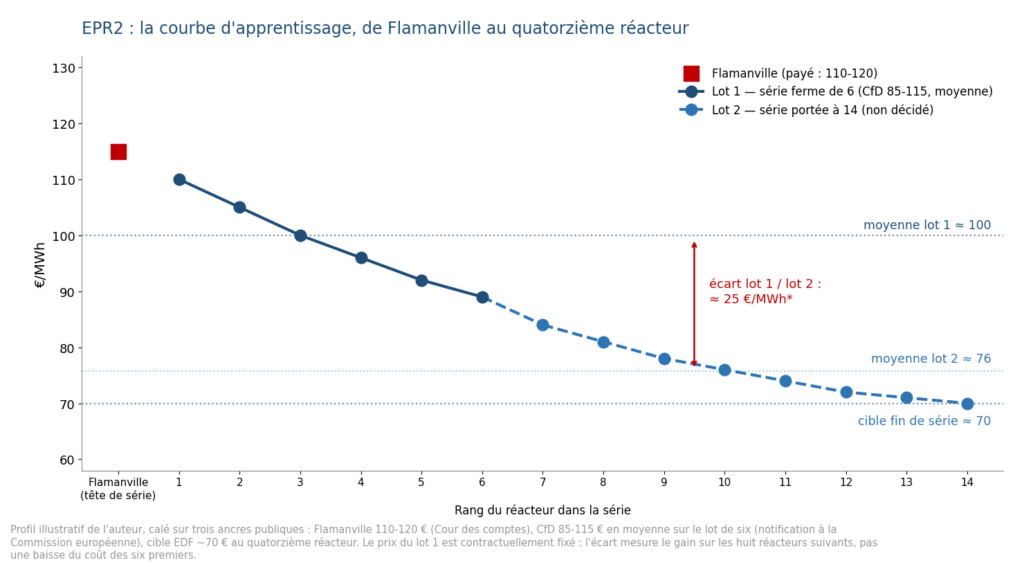
L’enjeu du second lot peut alors se chiffrer, à condition de bien poser le contrefactuel. Le prix du premier lot est fixé par le contrat pour différence : lancer le second ne fera pas baisser le coût des six premiers réacteurs. La question porte sur les huit réacteurs suivants — environ 90 TWh par an* — et sur le coût de l’alternative qui produirait ces mêmes TWh.
Face à une série relancée plus tard, après une nouvelle interruption, qui repartirait vers 100 euros comme le premier lot, le second lot produisant à 70-80 euros représente un gain de 20 à 30 euros par MWh, soit de l’ordre de 2 à 3 milliards d’euros par an*. Face au gaz, dont le coût complet quotas compris s’établit entre 95 et 155 euros selon le cours, l’écart est plus large encore, et surtout indépendant des marchés mondiaux. Face à l’éolien et au solaire, l’écart de coût de production est faible : il se joue sur les coûts système et la pilotabilité (partie 13).
Ce raisonnement suppose que le second lot tienne ses coûts. Un scénario de tension — retard de trois à cinq ans et dépassement de 30 % du devis — porterait son MWh vers 95-105 euros*, soit le niveau du premier lot. Le gain face à une série relancée plus tard disparaîtrait alors, mais le second lot resterait compétitif face au gaz quotas compris, avec une électricité dont le coût ne dépend d’aucun cours mondial. Le risque industriel réduit l’avantage sans l’inverser ; il appelle une gouvernance de programme qui tire les leçons de Flamanville, plutôt que pour l’attente.
Cette courbe éclaire la décision du second lot : arrêter à six revient à payer l’apprentissage sans en recueillir le bénéfice.
Qu’est-ce que la « fin de série » ? Une tête de série paie tout : la re-qualification d’une filière restée quinze ans sans construire, l’ingénierie de conception, les erreurs d’apprentissage — c’est ce que Flamanville a payé seul (110-120 euros le MWh, Cour des comptes). Les réacteurs suivants héritent de plans identiques, d’équipes qui enchaînent de site en site, de fournisseurs calés : chaque réacteur coûte moins cher que le précédent. C’est l’effet de série.
En résumé : financé comme un projet privé risqué, le nucléaire neuf est cher ; adossé à la signature de l’État, il redevient compétitif. La décision finale d’investissement de fin 2026 en sera le test.
5. L'ÉOLIEN TERRESTRE
Le coût de production s’inscrit entre 60 et 90 euros garantis, selon les gisements. La valeur de marché se situe entre 55 et 70 euros.
La subvention varie de zéro à environ 35 euros : les meilleurs sites vivent sans aide. Les taxes — IFER et taxes locales — ajoutent environ 3 à 4 euros*. Le raccordement ajoute environ 2 à 5 euros* au titre de la quote-part S3REnR et des ouvrages propres, les sites étant multiples.
Le coût économique complet s’établit entre 62 et 95 euros, et le total fiscalité incluse entre 65 et 99 euros.
La construction du coût part du prix garanti observé aux appels d’offres : 60 à 90 euros selon les gisements, et 49 euros sur les meilleurs sites en repowering (ADEME [4]). Derrière ce prix se trouve un capital d’environ 1,2 à 1,5 million d’euros par MW, amorti sur vingt ans, puis divisé par la production du site — et c’est là que tout se joue.
La fourchette, c’est le vent : un site à 30 % de facteur de charge produit un MWh près d’un tiers moins cher qu’un site à 21 % — même machine, même capital.
Ses meilleurs sites vivent du marché ; les autres non. C’est la filière renouvelable la plus proche de se passer de soutien — à condition de la laisser se concentrer sur les sites qui le méritent.
6. L'ÉOLIEN EN MER
Le coût de production se lit en trois générations. Les parcs en service, issus des enchères de 2012-2014 et renégociés en 2018, sont payés entre 131 et 155 euros garantis. Les enchères du bas de cycle ont affiché 44 euros à Dunkerque en 2019 et 44,9 euros à Centre Manche 1 en 2023 : ces parcs ne sont pas construits, et leurs contrats bidirectionnels reverseraient à l’État. Le dernier prix attribué — Centre Manche 2, en septembre 2025 — atteint 66 euros, en hausse de 50 % sur 2023 du fait des matériaux. La valeur de marché se situe entre 55 et 70 euros.
Le soutien prend la forme de contrats de 20 ans : la collectivité paie l’écart au-dessus du marché, et l’État encaisse en dessous. La taxe spécifique sur l’éolien en mer, reversée aux territoires littoraux, ajoute environ 5 à 6 euros*. Le raccordement ajoute environ 10 à 15 euros*, portés par le TURPE depuis 2018 [6].
Le coût économique complet atteint environ 76 à 81 euros au dernier prix attribué (66 euros plus 10 à 15 de raccordement), et environ 140 à 170 euros pour les parcs effectivement en service.
La construction du coût repose ici sur le prix d’enchère : le candidat s’engage sur un tarif garanti vingt ans, et ce tarif révèle son coût complet — le capital pour l’essentiel, l’exploitation en mer et le rendement attendu du site. Pour passer au coût pour la France, il faut y ajouter le raccordement et garder à l’esprit les soutiens implicites, détaillés plus bas.
La chronologie française raconte le cycle complet de la filière.
Premier temps, les parcs effectivement en service : Saint-Nazaire, Fécamp, Saint-Brieuc, Courseulles-sur-Mer, Yeu-Noirmoutier — ce dernier inauguré en 2026, douze ans après son attribution. Issus des enchères de 2012-2014, ils sont payés ~131 à 155 euros le MWh, après la renégociation de 2018 [17] qui a réduit les tarifs initiaux d’environ un tiers et transféré le raccordement à RTE.
Deuxième temps, les enchères du bas de cycle : Dunkerque (2019) à 44 euros, Centre Manche 1 (2023) à 44,9 — des prix inférieurs au marché, au point que la CRE estimait que Centre Manche 1 reverserait 3,4 milliards d’euros à l’État sur 20 ans, le complément de rémunération étant bidirectionnel. Mais ces parcs ne sont pas construits, et ces prix reflètent des conditions de financement et de coût des matériaux antérieures à la remontée des taux et à l’inflation industrielle de 2022-2025.
Troisième temps, le retour au réel : Centre Manche 2, attribué en septembre 2025 à 66 euros — +50 % sur 2023, hausse des matériaux — et, le même jour, l’appel d’offres d’Oléron conclu sans aucune offre : le signal de marché le plus clair qui soit. L’éolien flottant, dont les prix d’enchère ne reflètent pas encore une filière mature, est traité en partie 10.2.
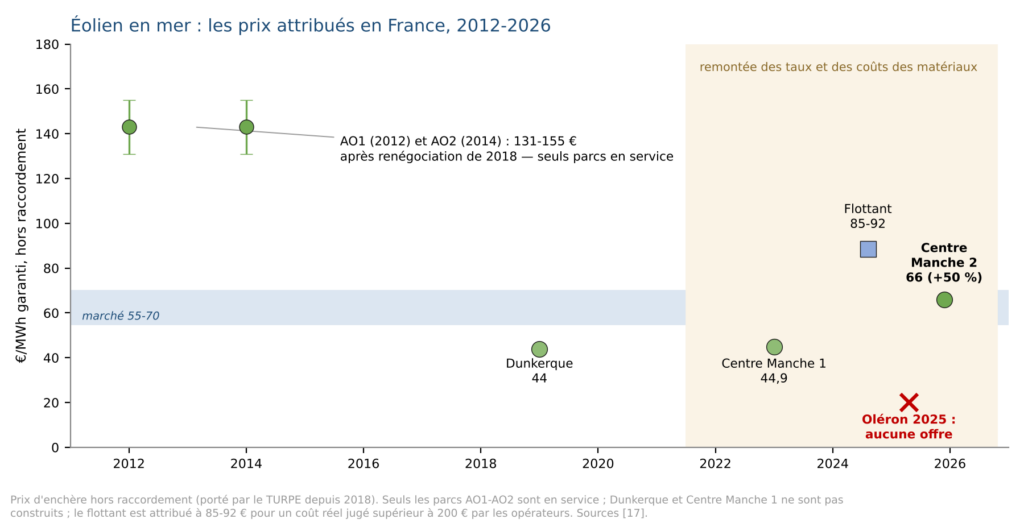
Figure — Éolien en mer : prix attribués en France, 2012-2026, hors raccordement (source [17]).
Une précision décisive : ces prix d’enchère sont nets de trois soutiens implicites. Le raccordement, d’abord, porté par le TURPE. Le dérisquage amont, ensuite : depuis la loi ESSOC, l’État réalise le débat public, les études de vent, de sol et environnementales, et porte les autorisations — le candidat enchérit sur un site pré-développé. La garantie elle-même, surtout : un revenu verrouillé vingt ans abaisse fortement le coût du capital ; le prix de 66 euros contracté équivaut à environ 85-95 euros en économie de projet non garantie*.
La conclusion est symétrique, et elle vaut pour l’EPR2 comme pour l’éolien en mer : la vraie subvention n’est pas l’écart de prix — c’est la signature de l’État, qui transforme le coût du capital. L’écart entre les deux filières se joue ailleurs : sur le caractère pilotable et sur la valeur de capture.
La lecture d’économiste : la référence actuelle du posé est le dernier prix attribué — 66 euros — sous réserve de construction ; le prix effectivement payé aujourd’hui reste celui des parcs en service, 131-155. Un prix d’enchère n’est pas un parc : Ørsted, leader mondial, a abandonné un projet pourtant gagné et a dû procéder en 2025 à une augmentation de capital de 9,4 milliards de dollars souscrite par l’État danois [22].
7. LE GAZ
Le coût de production s’inscrit entre environ 70 et 125 euros* hors carbone, selon le cours du gaz : le TTF/PEG s’est négocié entre 55 et 66 euros en août 2026 sous l’effet des tensions géopolitiques, contre 35 à 45 euros début 2026, et le marché anticipe 26 à 32 euros pour 2028-2029. La valeur de marché se situe entre 55 et 70 euros, et la centrale fonctionne en semi-base et en pointe, selon sa place dans l’ordre de mérite.
La filière ne reçoit aucune subvention. Les quotas ETS ajoutent environ 25 à 30 euros — une recette d’enchères pour l’État — et l’accise gaz frappe les usages chaleur. Le raccordement est inclus, le site étant unique.
Le détail de cette dépendance au cours est développé ci-dessous.
La construction du coût d’un cycle combiné s’assemble en trois termes. Le combustible correspond au cours du gaz (TTF/PEG) divisé par le rendement, de 55 à 60 %. L’exploitation ajoute environ 5 euros. Le capital pèse peu, car ces centrales sont largement amorties. Le combustible représente ainsi 80 à 90 % du total selon le cours : chaque euro de hausse du TTF ajoute environ 1,7 à 1,8 euro au MWh électrique.
Or le prix du gaz européen est une variable géopolitique : 27 euros en décembre 2025, 62 en mars 2026 après les tensions autour du détroit d’Ormuz, 55-66 en août — et 26-32 anticipés pour 2028-2029 quand la vague mondiale de GNL arrivera [20]. Le CCGT suit : 95 à 125 euros hors carbone au cours d’août (55-66 divisés par 55-60 % de rendement, plus l’exploitation), 50 à 60 aux anticipations de 2029.
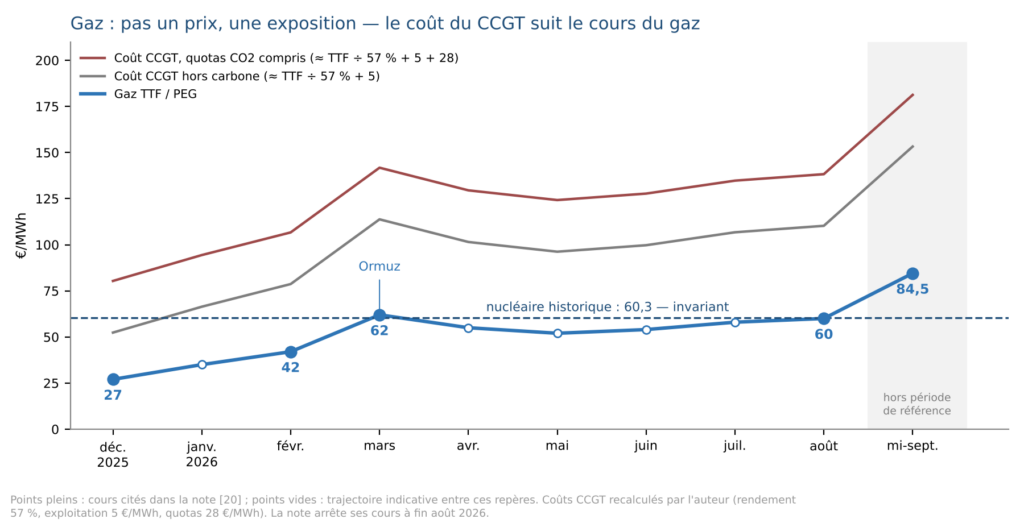
Figure — Gaz : cours du TTF et coût du cycle combiné, décembre 2025 – septembre 2026 (calculs de l'auteur).
Le gaz a de surcroît un rôle systémique : c’est lui qui fixe le prix de gros de l’électricité aux heures où il tourne, par le mécanisme de l’ordre de mérite. Quand le gaz flambe, toute l’électricité européenne flambe — c’est la mécanique de 2022. La volatilité du gaz n’est donc pas seulement son problème : c’est celui de tout le système électrique qui en dépend en pointe.
D’où la conclusion : le nucléaire à 60,3 euros ne bat pas le gaz par le niveau — certains mois, un CCGT au gaz détendu ferait aussi bien — il le bat par la stabilité. Son coût ne dépend d’aucun détroit, d’aucun hiver, d’aucun arbitrage. Pour un pays industriel, cette prévisibilité est un avantage compétitif en soi.
8. LE SOLAIRE : DEUX RÉALITÉS DISTINCTES
8.1. NOUVEAUX APPELS D'OFFRES — LE PRIX DE LA TECHNOLOGIE
Le coût de production s’inscrit entre 89 et 102 euros garantis 20 ans [2]. La valeur de marché se situe entre 55 et 70 euros.
La subvention représente environ 20 à 45 euros, sous forme de complément de rémunération. Les taxes ajoutent environ 3 à 6 euros*, et le raccordement environ 3 à 8 euros*, les sites étant diffus et les postes sources à renforcer.
Le coût économique complet s’établit entre 92 et 110 euros, et le total fiscalité incluse entre 95 et 116 euros.
8.2. PARC SOUS CONTRATS HÉRITÉS — LE COÛT DU STOCK
Le tarif d’achat moyen effectivement payé atteint 266 euros le MWh, selon la Cour des comptes (mars 2026) [3], contre un prix spot moyen de 58 euros en 2024 — la valeur de capture du solaire, concentré sur les heures où il écrase les prix, étant inférieure encore.
La subvention représente donc environ 208 euros par MWh, au sein d’un coût cumulé de 26,3 milliards d’euros pour l’ensemble des contrats de soutien aux énergies renouvelables électriques sur 2016-2024, dont le photovoltaïque est le premier poste [3]. Les taxes et le raccordement ajoutent chacun quelques euros*.
Le coût pour la collectivité avoisine ainsi 270 euros. Ce chiffre mesure le passif hérité, et non la technologie : la construction du coût, ci-dessous, y revient.
La construction du coût appelle une précision essentielle : les deux entrées solaires ne mesurent pas la même chose.
Pour le neuf, le chiffre correspond au prix garanti observé aux appels d’offres de la CRE : 88,73 euros à l’appel d’offres simplifié [2] pour les centrales au sol, et 97 à 102 euros sur les toitures de bâtiments. Derrière ce prix se trouve un capital amorti sur vingt ans, divisé par un facteur de charge d’environ 14 %, auquel s’ajoute l’exploitation. La fourchette traduit le segment : le sol coûte moins cher que la toiture au kWc installé. Le raccordement ajoute environ 3 à 8 euros, les sites étant diffus, et les taxes environ 3 à 6.
Pour le stock, le 266 n’est pas un coût technique, mais une moyenne comptable : il s’agit du tarif moyen que la collectivité paie effectivement à l’ensemble du parc sous contrats hérités, tel que la Cour des comptes l’a calculé en mars 2026. Cette moyenne mélange les contrats très favorables de 2006-2010, signés à 500-600 euros quand la technologie les valait, et les contrats plus récents, moins généreux.
Le 266 n’est donc pas le prix du solaire : c’est le prix que la France paie encore pour le solaire d’hier, jusqu’à l’extinction des contrats vers 2030-2035.
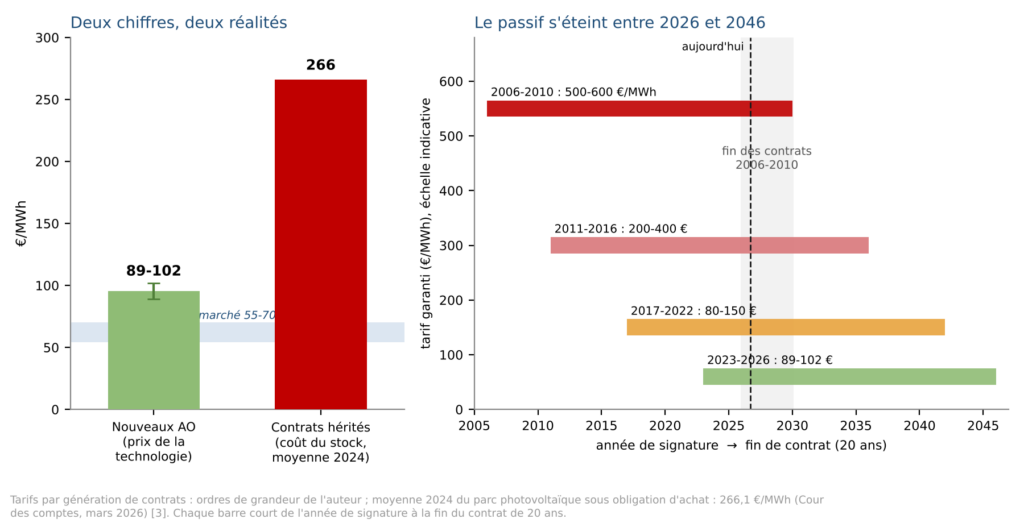
Figure — Solaire : prix de la technologie, coût du stock de contrats et calendrier d'extinction (source [3], estimations de l'auteur).
Les nouveaux appels d’offres sortent à 89-102 euros garantis 20 ans : 20 à 45 euros au-dessus du marché. La technologie a divisé son coût par cinq ou six en quinze ans — c’est un fait.
Mais le stock de contrats en cours, lui, paie 266 euros le MWh en moyenne — contre une valeur de marché de 58 euros.
La Cour des comptes a chiffré en mars 2026 le coût cumulé des contrats de soutien aux énergies renouvelables électriques : 26,3 milliards d’euros sur 2016-2024, dont le photovoltaïque est le premier poste, et 87 milliards d’engagements restant à honorer.
Une précision d’honnêteté, que la Cour relève elle-même : en 2022-2023, marché au-dessus des tarifs, ces contrats ont temporairement reversé de l’argent à l’État. En régime de prix normaux, la mécanique joue contre le contribuable.
La leçon du stock n’est donc pas une leçon contre le solaire : c’est une leçon sur le calendrier du soutien public. Subventionner massivement une technologie avant sa maturité, c’est verrouiller vingt ans de surcoûts au tarif de l’époque. Le bon moment pour soutenir une filière n’est ni trop tard, ni surtout trop tôt.
9. LE PÉTROLE
Le coût variable de production — combustible et exploitation — atteint environ 200 à 250 euros* hors fiscalité. Ce niveau correspond aux centrales au fioul qui tournent en base dans les zones non interconnectées ; en métropole, les turbines à combustion ne sont mobilisées qu’en pointe extrême, et leur coût complet y est bien supérieur. Le prix de vente correspond aux seuls prix de pointe.
La filière ne reçoit aucune subvention. L’intrant électrique est exonéré ; en usage routier, en revanche, la TICPE représente environ 60 à 75 euros par MWh thermique : le pétrole est l’énergie la plus taxée de France. Le raccordement est inclus, le site étant unique.
Le coût variable s’établit donc entre environ 200 et 250 euros ; le coût complet d’une turbine de pointe le dépasse largement (voir ci-dessous).
La construction du coût résout un paradoxe apparent : le baril est bon marché — environ 40 euros le MWh thermique —, et pourtant l’électricité au pétrole coûte 200 à 250 euros. Trois marches construisent l’écart, et la fiscalité n’y est pour rien, puisque l’intrant électrique en est exonéré.
Première marche : on ne brûle pas du brut. Une turbine consomme du produit raffiné — du fioul livré à la centrale à environ 70 à 80 euros le MWh thermique, logistique comprise. Le raffinage et la logistique doublent le prix de l’énergie avant même la centrale.
Deuxième marche : le rendement. Une turbine à combustion convertit ~35 % de la chaleur en électricité. Les 75 euros thermiques deviennent ~215 euros électriques — de combustible seul.
Troisième marche : l’utilisation. Le combustible seul porte déjà le MWh vers 215 euros ; tout le reste dépend du nombre d’heures de fonctionnement. Dans les zones non interconnectées, où les centrales au fioul tournent en base, le capital s’amortit sur des milliers d’heures et le coût complet reste proche de 200-250 euros*. En métropole, une turbine de pointe ne tourne que quelques dizaines à quelques centaines d’heures par an : son capital et ses charges fixes, environ 50 à 70 euros par kW et par an*, ajoutent alors de 100 euros à plus de 1 000 euros par MWh*. Ces turbines ne valent donc pas par leur coût au MWh, mais par la puissance qu’elles garantissent aux heures les plus tendues.
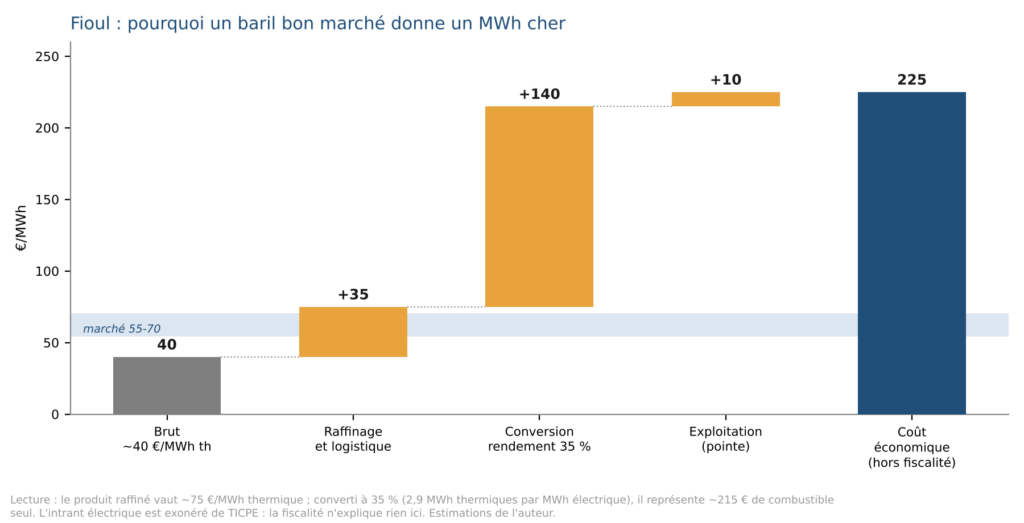
Figure — Fioul : du baril au MWh, construction du coût (estimations de l'auteur).
C’est ce chiffre qui explique l’histoire électrique française : au début des années 1970, le fioul produisait une part majeure de l’électricité du pays. Le choc pétrolier de 1973 a rendu ce modèle intenable — et c’est très exactement ce qui a déclenché le plan Messmer et le programme nucléaire. Le 200-250 d’aujourd’hui est la raison d’être du parc à 60,3.
Hors de l’électricité, en revanche, le pétrole reste sans rival : à ~40 euros le MWh thermique, dense, stockable, transportable, aucun vecteur ne l’approche dans le transport. Et il demeure le mix électrique réel de nombreux territoires insulaires dans le monde — le seul contexte où les EnR gagnent la comparaison sans subvention, puisqu’elles s’y comparent à un fioul à 250 euros et non à un nucléaire à 60.
Côté fiscalité, le pétrole est un cas à part : hors ETS à ce jour, mais l’énergie la plus taxée de France en usage routier — TICPE de ~0,59 euro par litre de gazole et ~0,68 sur l’essence, soit ≈ 60 à 75 euros par MWh thermique*, TVA comprise sur la taxe elle-même, environ 33 milliards d’euros de recettes annuelles [8]. Le fioul domestique bénéficie d’une TICPE réduite (~0,156 €/L), et l’accise sur l’électricité livrée (~30-34 €/MWh) rappelle que le MWh électrique est lui-même taxé à la consommation.
D’où l’asymétrie que le débat public ignore : le fossile finance l’État, quand les EnR le sollicitent. TICPE ~33 Md€ par an, enchères de quotas ETS ~1,5 à 2 Md€ pour la France, accises gaz et charbon : les énergies fossiles sont des contributeurs fiscaux nets, quand les EnR sous contrat sont des bénéficiaires nets des charges de service public. Le transfert d’un usage du pétrole vers l’électricité déplace donc une recette fiscale élevée (la TICPE, 60 à 75 euros par MWh thermique) vers une recette plus faible (l’accise sur l’électricité, sur un volume réduit par l’efficacité des usages) : un effet budgétaire que toute trajectoire d’électrification doit intégrer. La transition perd la bataille des prix partout où le carbone n’est pas taxé ; elle ne la gagne que là où le fossile de référence est cher : c’est toute la géographie — et toute la fiscalité — du problème.
10. L'HYDROGÈNE ET LES TECHNOLOGIES SANS PRIX
10.1. L'HYDROGÈNE : LE FACTEUR 3
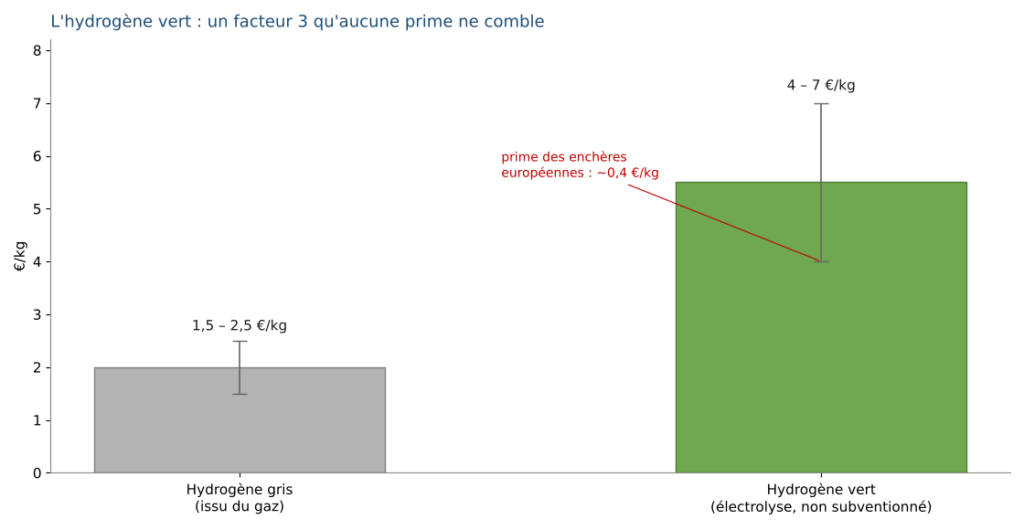
La construction du coût s’exprime ici en euros par kilo, l’hydrogène étant un vecteur et non une électricité. Le coût du vert s’assemble en trois termes : l’électricité, qui pèse 60 à 70 % du total — chaque euro de plus sur le MWh électrique ajoute environ cinq centimes au kilo, à raison de 50 à 55 kWh par kilo —, l’électrolyseur, amorti sur son facteur de charge, et la compression et la logistique. Le résultat s’établit entre 4 et 7 euros le kilo, sans subvention. Le gris, issu du gaz par vaporeformage, coûte 1,5 à 2,5 euros : son coût suit le cours du gaz.
Les primes des enchères européennes — 0,37 à 0,48 euro par kilo à la première enchère — ne comblent qu’une fraction de l’écart [14].
Résultat : 2 % des projets européens en décision finale d’investissement [15], 29 GW abandonnés [16], et ArcelorMittal qui refuse 1,3 milliard d’euros de subventions sur un projet de 2,5 milliards [21].
Lorsque la subvention nécessaire pour rendre une filière viable dépasse durablement ce qu’un budget public peut porter, la filière relève encore de la recherche plutôt que du déploiement.
10.2. L'ÉOLIEN FLOTTANT, L'HYDROLIEN ET LA FUSION : CE QUI N'A PAS DE PRIX
L’éolien flottant et l’hydrolien n’ont pas de coût de série démontrable, faute d’un nombre suffisant de projets construits pour qu’une courbe d’apprentissage se dessine : leurs coûts ne convergent pas — le flottant a été attribué à 85-92 euros lors des dernières enchères (Méditerranée, décembre 2024 [17]), pour un coût réel que les opérateurs eux-mêmes situent au-delà de 200 euros, signe que le prix d’enchère ne reflète pas encore une filière mature.
La fusion nucléaire est une porte de sortie réelle, et pour la première fois étayée par des résultats : le NIF américain a obtenu l’ignition fin 2022 — un gain scientifique, l’énergie de fusion dépassant l’énergie laser déposée sur la cible, non un gain net pour l’installation —, et plusieurs projets privés — dont SPARC, qui vise un premier plasma en 2026-2027 — avancent sur des calendriers resserrés [23]. Mais aucun coût du MWh crédible ne peut être avancé avant les années 2040 : la R&D et l’ingénierie industrielle en sont encore au stade de la démonstration, pas de la production.
Ce point commun à ces trois technologies mérite d’être posé clairement : une filière sans prix n’a pas sa place dans une programmation énergétique, qui engage des décennies d’investissement sur la base de coûts connus. Elle a en revanche toute sa place dans un budget de recherche et développement, où l’objectif n’est pas la compétitivité immédiate mais la levée d’un verrou technologique.
11. L'ÉTALON : LA TONNE ÉQUIVALENT PÉTROLE
Une fois la comparaison posée en euros par MWh, il faut changer de focale et situer l’électricité parmi toutes les énergies. Ramenées à l’étalon commun — la tep —, les hiérarchies deviennent brutales.
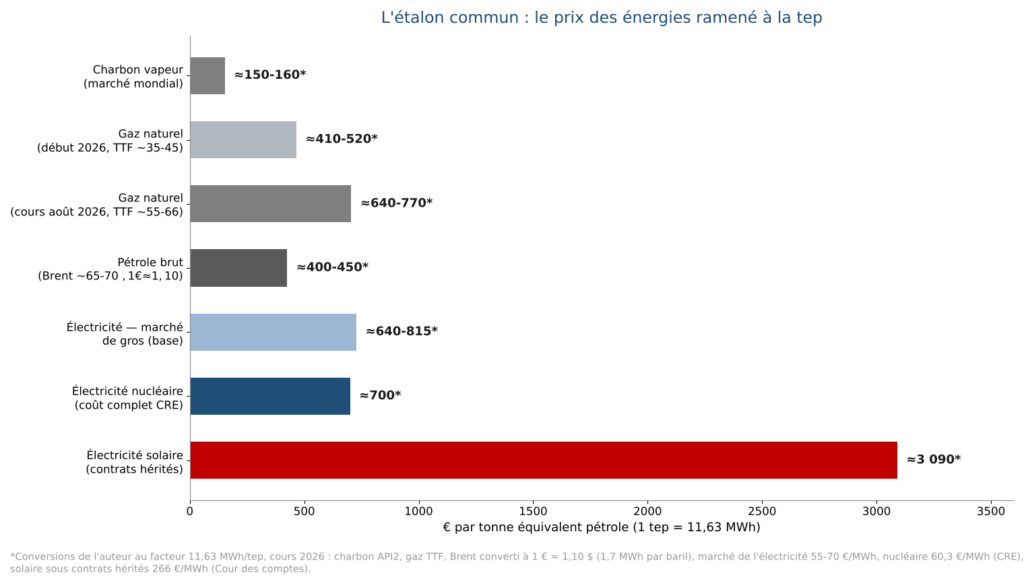
Le charbon, à 150-160 euros la tep, est le combustible fossile le moins cher du monde. Le gaz suit, mais sa position dans ce classement dépend entièrement du moment : 410-520 aux cours du début d’année (35 à 45 euros le MWh), 640-770 au cours d’août 2026 — au niveau du marché de gros de l’électricité. Le pétrole, autour de 400-450 (Brent à 65-70 dollars, converti à 1 euro pour 1,10 dollar), est plus stable : bon marché rapporté au service rendu, dense, stockable, transportable.
L’électricité, elle, est une énergie chère par nature : 640 à 815 euros la tep au marché de gros, environ 700 pour le nucléaire en coût complet — et plus de 3 000 pour le solaire sous contrats en cours.
Ce classement dit une chose fondamentale : l’électrification ne se justifiera jamais par le prix de l’énergie brute. Un MWh électrique coûtera toujours plus cher qu’un MWh de charbon ou de pétrole.
Elle se justifie par deux choses, et deux seulement : l’efficacité des usages — un moteur électrique rend trois fois plus de service qu’un moteur thermique par MWh consommé, une pompe à chaleur restitue trois MWh de chaleur par MWh électrique — et la décarbonation.
C’est précisément pourquoi le coût du MWh électrique est si décisif : l’électrification ne tient économiquement que si l’électricité reste la moins chère possible. Chaque euro de surcoût sur le MWh — subvention, raccordement, intermittence — ronge l’avantage d’efficacité qui justifie l’électrification elle-même.
12. LE MARCHÉ FRANÇAIS : DU COÛT DE REVIENT AU PRIX DE VENTE
Il reste à fermer la boucle : entre le coût de revient d’une énergie et son prix de vente au consommateur français, la chaîne ajoute les réseaux, les taxes et les marges. C’est là que se joue la facture réelle.
| Énergie | Coût de revient / approvisionnement | Prix de gros (marché français) | Prix de vente au consommateur (TTC) | Ce que la chaîne ajoute |
|---|---|---|---|---|
| Électricité | 60,3 €/MWh (nucléaire, coût complet CRE) | 55-70 €/MWh (CAL 2026-2027) | ≈ 190-210 €/MWh (tarif réglementé résidentiel ~0,19-0,21 €/kWh)* | TURPE ~50-60 €, accise ~30-34 €, TVA, coûts de fourniture : le consommateur paie ~3 fois le prix de gros |
| Gaz naturel | ~55-66 €/MWh en août 2026 (spot PEG/TTF) ; ~45 en CAL 2027, 26-32 anticipés 2028-2029 | idem (marché de gros) | ≈ 125 €/MWh (prix repère CRE août 2026 : 0,12527 €/kWh TTC chauffage) | Réseaux (ATRD/ATRT), accise ~16-17 €, TVA : ~2 fois le prix de gros au cours d'août 2026, ~3 fois aux cours du début d'année |
| Gazole routier | ≈ 0,60-0,65 €/L sortie raffinerie (~60-65 €/MWh th)* | cotations Platts (marché de gros des produits raffinés) | ≈ 1,65-1,75 €/L à la pompe (~165-175 €/MWh th)* | TICPE ~0,59 €/L + TVA sur le tout : ~55 % de taxes dans le prix — ~2,7 fois le coût de revient |
| Fioul domestique | ≈ 0,60-0,65 €/L (~60-65 €/MWh th)* — même produit que le gazole | idem (Platts) | ≈ 1,10-1,25 €/L* | TICPE réduite (~0,156 €/L) + TVA : ~2 fois le prix de gros ; la fiscalité allégée explique l'écart avec le gazole routier |
| Charbon | ~14 €/MWh th (API2)* | — | Pas de marché de détail significatif en France | Usage résiduel ; c'est hors de France que le charbon reste roi |
* Ordres de grandeur de l’auteur aux conditions 2026 : tarif réglementé de l’électricité et prix repère gaz de la CRE, prix à la pompe constatés, cotations Brent/Platts et API2, barèmes TICPE en vigueur [25].
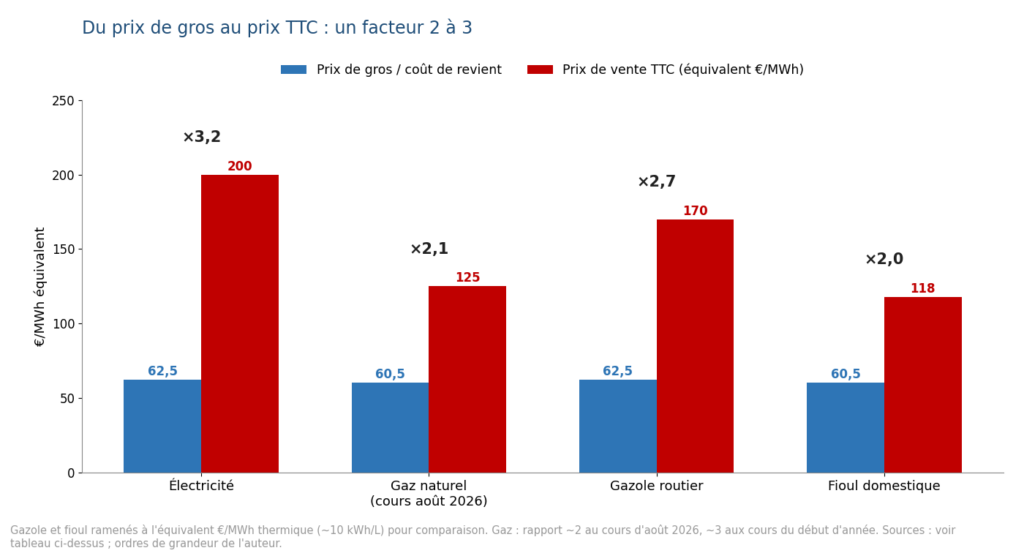
Trois enseignements sortent de cette chaîne.
Premier enseignement : le consommateur français paie chaque énergie entre deux et trois fois son prix de gros — environ 3,2 fois pour l’électricité, 2,7 fois pour le gazole, environ 2 fois pour le gaz au cours d’août 2026 (3 fois aux cours du début d’année) et environ 2 fois pour le fioul domestique — même produit que le gazole en sortie de raffinerie : tout l’écart de prix à la livraison est fiscal. La facture est une construction tarifaire et fiscale autant qu’un coût de production.
Deuxième enseignement : l’électricité française part de l’un des coûts de revient les plus bas d’Europe — 60 euros le MWh [1], que seuls les pays à forte production hydraulique, comme la Norvège ou la Suède, battent structurellement — et arrive chez le ménage à 190-210. Réseaux, accise, TVA et coûts de commercialisation absorbent l’avantage compétitif du parc nucléaire avant qu’il n’atteigne la prise.
Troisième enseignement : à la pompe comme au compteur, la fiscalité est la variable de pilotage. Une implication en découle : si l’objectif est l’électrification des usages, le levier de prix le plus direct se situe sur la facture d’électricité — l’accise en premier lieu — davantage que sur le soutien à la production.
13. CE QUE LE LCOE NE MONTRE PAS
Le LCOE — Levelized Cost of Electricity, ou coût actualisé de l’énergie — est l’indicateur standard utilisé pour publier un coût de production : il ramène l’ensemble des dépenses d’un projet (investissement, exploitation, combustible) à un prix unique par MWh, actualisé sur la durée de vie de l’installation. C’est la méthode qui sous-tend la plupart des chiffres de cette note.
Mais le LCOE mesure un coût de sortie d’usine : il n’est pas le coût pour le système électrique dans son ensemble. Quatre écarts le séparent du coût complet.
Le back-up : chaque MW intermittent exige du pilotable en réserve pour les heures sans vent ni soleil. Cette seconde infrastructure a un coût, que le LCOE ignore.
Le réseau : raccordements, renforcements, stockage — les programmes de RTE et d’Enedis se chiffrent en centaines de milliards sur la période.
Le raccordement lui-même, détaillé dans la comparaison : une centrale nucléaire de 1 600 MW se raccorde en un point ; produire la même énergie en solaire exige plusieurs centaines de sites — et autant de raccordements. Ce surcoût est réel et payé, mais invisible dans les LCOE : quote-part S3REnR et ouvrages propres pour l’éolien et le solaire terrestres (≈ +2 à +8 euros le MWh), TURPE pour l’éolien en mer (≈ +10 à +15 euros, à la charge du consommateur).
La valeur de capture, enfin : l’éolien et le solaire produisent tous aux mêmes heures et écrasent les prix précisément quand ils produisent. Les épisodes de prix négatifs ont battu des records en Europe en 2024 et 2025 [24]. Plus on en installe, moins chaque MWh supplémentaire vaut.
À l’inverse, le nucléaire pilotable produit quand le système en a besoin : son MWh vaut ce que le marché affiche, pas moins.
Ces coûts système peuvent être approchés. Dans Futurs énergétiques 2050, RTE chiffre le coût complet annualisé du système électrique à l’horizon 2060 — production, réseaux, flexibilités et stockage compris — à environ 59 milliards d’euros par an dans le scénario le plus nucléaire (N03), contre environ 80 milliards dans le scénario 100 % renouvelable (M0) [27]. Rapporté à une consommation de l’ordre de 650 TWh, l’écart représente environ 30 euros par MWh* : c’est l’ordre de grandeur de ce que le LCOE ne montre pas lorsque l’intermittent devient dominant. Ces chiffres reposent sur des hypothèses de baisse des coûts des renouvelables comme du nucléaire neuf ; ils donnent un ordre de grandeur, non une valeur certaine.
Toute comparaison honnête doit donc lire les chiffres comme un plancher pour l’intermittent — et comme un prix complet pour le pilotable.
14. LA CONSOMMATION FRANÇAISE À L'HORIZON 2035
Cette note répond d’abord à une question : combien coûte chaque énergie ? Une seconde question est tout aussi décisive pour interpréter une trajectoire d’investissement : pourquoi décider maintenant, plutôt que d’attendre ?
La réponse tient à deux faits combinés. Le premier est le délai de construction d’un réacteur nucléaire — dix à quinze ans entre la décision et la mise en service, comme le montre le calendrier de l’EPR2. Le second est la trajectoire de la demande électrique française, qui n’est plus celle des années 2010.
14.1. LA TRAJECTOIRE RTE : UNE CONSOMMATION STABLE, PUIS UNE ACCÉLÉRATION APRÈS 2030
La consommation française est restée quasiment stable depuis une décennie, autour de 460 TWh par an corrigés des aléas climatiques, et RTE constate même, dans son Bilan prévisionnel 2025-2035, un excédent de production transitoire de l’ordre de 20 % à court terme [9]. Mais cette stabilité touche à sa fin.
RTE distingue deux trajectoires. La trajectoire lente, qui prolonge les tendances actuelles, mène à 470 TWh en 2030 et 505 TWh en 2035. La trajectoire rapide, cohérente avec les objectifs de décarbonation et de réindustrialisation du pays, mène à 510 TWh en 2030 et 580 à 640 TWh en 2035 — soit jusqu’à près de 40 % de consommation supplémentaire en moins de dix ans.
14.2. QUATRE MOTEURS DE CETTE HAUSSE, À DES DEGRÉS TRÈS DIFFÉRENTS
RTE a chiffré, projet par projet, ce qui pousse la demande à la hausse. Quatre moteurs se distinguent, à des rythmes et pour des raisons très différentes.
14.2.1. L'industrie et l'hydrogène — le moteur le plus lourd
Environ 30 GW de projets ont déjà sécurisé un accès au réseau électrique. Si 60 % de ces projets se concrétisent d’ici 2030 — l’hypothèse centrale de RTE —, l’industrie atteindrait environ 113 TWh par an, et l’hydrogène bas-carbone environ 15 TWh [9].
C’est le moteur le plus lourd en volume, mais aussi le plus incertain : RTE note que de nombreux projets peinent encore à se concrétiser, malgré des prix de l’électricité favorables en France.
14.2.2. Les datacenters et l'intelligence artificielle — le moteur le plus rapide
Leur consommation est passée de quasiment rien à 5 à 10 TWh aujourd’hui. RTE l’estime à environ 15 TWh en 2030, et jusqu’à 23-28 TWh en 2035 — une multiplication par deux et demie à cinq en dix ans [9].
Le gestionnaire de réseau avait déjà réservé, en mai 2026, environ 18 GW de capacité pour près de 80 projets — l’équivalent de 60 % des quelque 30 GW sécurisés par les projets industriels et hydrogène.
Ce n’est pas propre à la France : la consommation mondiale des seuls datacenters devrait bondir d’environ 26 % en 2026.
14.2.3. Le chauffage — un effet quasi nul sur l'énergie, réel sur la pointe
RTE est explicite : l’électrification du chauffage par pompes à chaleur ne provoque pas d’évolution notable de la consommation électrique annuelle, une pompe à chaleur restituant environ trois fois l’électricité qu’elle consomme. Mais ce constat, exprimé en TWh, cache un effet réel exprimé en GW.
La thermosensibilité française — la puissance supplémentaire appelée pour chaque degré perdu en hiver — est de l’ordre de 2 400 MW par degré [10], un héritage du chauffage électrique à effet Joule des années 1970-1990. Elle explique l’essentiel de l’écart entre la pointe d’hiver (environ 84 GW, jusqu’à 102 GW lors de la vague de froid de février 2012) et la pointe d’été (environ 50 GW).
Les pompes à chaleur réduisent cette thermosensibilité par unité de chaleur produite, mais leur parc croît vite — environ un million d’unités par an — et remplace en partie des chaudières au gaz ou au fioul qui n’appelaient, elles, aucune puissance électrique. Voltalis estime que ce rythme ajoute environ 8 GW à la pointe nationale d’ici 2030. Une étude RTE-ADEME donne une fourchette plus large à 2035 : de -3 GW (rénovation forte) à +6 GW (rénovation faible).
14.2.4. La mobilité électrique — un effet modeste, largement pilotable
Son développement reste, à ce jour, modeste : RTE note que le rythme actuel de transformation des usages est inférieur à celui qu’exigeraient les objectifs européens de 2030.
Le parc de véhicules électriques et hybrides rechargeables, d’environ 2,2 millions au 1er janvier 2026 (1,4 million de voitures électriques et 0,8 million d’hybrides rechargeables, soit 5,5 % du parc), devrait atteindre 8 à 14 millions en 2030, puis environ 18 millions en 2035 — pour une consommation de l’ordre de 40 TWh par an [11].
Sans pilotage de la recharge, l’impact en puissance serait lourd : environ 700 MW par million de véhicules, soit plus de 12 GW à la pointe hivernale pour 18 millions de véhicules en 2035. Mais une voiture reste stationnée environ 95 % du temps : il suffit de décaler la recharge de quelques heures pour l’éloigner de la pointe. Enedis chiffre l’effet du pilotage généralisé de la recharge à une économie d’environ 10 GW sur la pointe nationale d’ici 2035 — l’équivalent de dix réacteurs nucléaires [11].
Au total, l’industrie et le numérique pèsent donc davantage, et plus tôt, que le chauffage et la mobilité dans la trajectoire de demande — mais le chauffage reste, lui, un enjeu de pointe hivernale à part entière, distinct de tout enjeu de volume annuel.
14.3. CE QUE CELA CHANGE POUR LA DÉCISION NUCLÉAIRE
Le rapprochement des deux calendriers est la clé de lecture de cette partie. La demande accélère après 2030, pour atteindre son plein régime vers 2035-2040. Or un réacteur décidé en 2027 ne produira pas avant 2038-2042 : c’est le calendrier de l’EPR2, dont la décision finale est attendue fin 2026 pour une première mise en service à Penly en 2038.
Ne pas décider maintenant n’est donc pas neutre. Ce n’est pas seulement payer plus cher l’apprentissage industriel, comme le montre la partie 4 ; c’est risquer de ne pas disposer de la capacité pilotable nécessaire au moment précis où la demande culminera. Un système électrique se pilote avec dix à quinze ans d’avance, pas avec les besoins de l’année en cours.
La fenêtre de décision de la deuxième série de huit EPR2 — de 2027 à 2032, voir la partie suivante — coïncide précisément avec la période où RTE projette l’accélération de la demande. C’est cette coïncidence de calendrier, autant que l’écart de coût, qui rend la décision urgente.
15. IMPLICATIONS POUR LA PROGRAMMATION ÉNERGÉTIQUE
Première implication : le nucléaire historique constitue la référence de coût du système électrique. Toute trajectoire qui en réduit la part remplace un MWh à 60 euros, déjà décarboné, par un MWh plus cher et subventionné — un arbitrage à mettre en regard des objectifs de décarbonation, dans un mix déjà décarboné à 95 %. Les leviers que cette note ne chiffre pas — prolongation du parc au-delà de soixante ans, hydraulique, stockage, interconnexions — relèvent de la même logique : préserver d’abord les MWh pilotables et décarbonés déjà amortis.
Deuxième implication : le contrat de long terme (CfD) révèle le prix réel d’une filière par enchère et stabilise le financement sur la durée d’un projet, quand un guichet annuel ne révèle rien et n’offre aucune visibilité à l’investisseur.
Troisième implication : l’écart de coût d’une filière au-dessus du prix de marché se mesure utilement en euro par tonne de CO2 évitée — un même euro public finançant, selon les filières, des quantités de CO2 évité très différentes, ce qui permet de comparer l’efficacité des choix de soutien entre eux. Le tableau ci-dessous en donne l’ordre de grandeur, filière par filière.
| Filière | Coût complet (€/MWh) | Écart au marché* (€/MWh) | Coût par tonne de CO2 évitée* (€/t) |
|---|---|---|---|
| Nucléaire historique | 60,3 | ≈ 0 | ≈ 0 |
| Nucléaire neuf EPR2 — fin de série (14 réacteurs) | ≈ 70 | ≈ 7 | ≈ 20 |
| Éolien terrestre | 62-95 | ≈ 16 | ≈ 45 |
| Éolien en mer — dernier prix attribué | 76-81 | ≈ 17 | ≈ 50 |
| Nucléaire neuf EPR2 — moyenne du lot 1 | 85-115 | ≈ 37 | ≈ 105 |
| Solaire — nouveaux appels d'offres | 92-110 | ≈ 43 | ≈ 120 |
| Éolien en mer — parcs en service | 140-170 | ≈ 92 | ≈ 265 |
| Solaire — contrats hérités | ≈ 270 | ≈ 210 | ≈ 600 |
* Estimations de l’auteur. Écart au marché : coût économique complet en milieu de fourchette, moins la valeur de marché (62,5 €/MWh en base ; 58 €/MWh en valeur de capture pour le solaire). Hypothèse : chaque MWh remplace un MWh de cycle combiné au gaz (~0,35 tCO2/MWh [18]). Pour comparaison, le quota ETS s’échange autour de 70 à 80 €/t.
Cette hypothèse est la plus favorable à toutes les filières : dans un mix français déjà décarboné à 95 %, un MWh nouveau se substitue souvent à du nucléaire modulé ou à des exportations plutôt qu’à du gaz, et le coût réel à la tonne est alors plus élevé. La hiérarchie, elle, est nette. L’éolien terrestre, l’éolien en mer au dernier prix attribué et le nucléaire neuf en fin de série se situent sous le prix du carbone ; le solaire neuf et le premier lot d’EPR2 autour de 100 à 120 euros la tonne ; les contrats solaires hérités, eux, ont coûté de l’ordre de 600 euros par tonne évitée — huit fois le prix du quota européen.
15.1. LE SCÉNARIO D'UNE DEUXIÈME SÉRIE DE HUIT EPR2
De ces implications se dégage un scénario que les chiffres de cette note permettent de documenter : celui d’une deuxième série de huit EPR2, portant le parc nouveau à quatorze réacteurs.
C’est d’abord une question de calendrier industriel. La décision finale d’investissement du premier lot est attendue fin 2026 ; celle d’un éventuel second lot se prendrait dans les années 2027-2032. Le choix retenu à cet horizon déterminera, de fait, la composition du mix électrique français de 2040 à la fin du siècle.
C’est ensuite un choix économique étayé par cette note. La courbe d’apprentissage conduit le MWh du nucléaire neuf vers 70 euros au quatorzième réacteur — sous l’éolien en mer, au niveau de l’éolien terrestre, à dix euros du parc historique. Lancer le second lot plutôt que relancer une série plus tard représente un gain de l’ordre de 2 à 3 milliards d’euros par an*, et le second lot resterait compétitif face au gaz même dans un scénario de dérive (partie 4). Une limite doit toutefois être posée : l’EPR2 est évalué ici à son coût de fin de série, dans les années 2040-2050, quand l’éolien et le solaire le sont à leurs prix de 2025-2026. Les trajectoires prospectives publiques, dont celles de RTE [27], anticipent aussi une baisse du coût des renouvelables d’ici là ; à cet horizon, l’écart se jouera moins sur le coût de production que sur les coûts système et la pilotabilité (partie 13).
C’est aussi un choix industriel. Une série continue donne à la filière — forges, tuyauteries, ingénierie, compétences — la visibilité qui lui a manqué pendant quinze ans, et dont l’absence a coûté Flamanville. Le stop-and-go est le mode de gestion le plus cher qui existe en matière nucléaire.
C’est enfin un choix de méthode budgétaire, cohérent avec la logique du contrat plutôt que du guichet. Le montage du premier lot — prêt d’État à taux zéro remboursable et contrat pour différence susceptible de reverser — n’est pas une subvention à fonds perdus : c’est l’État financeur de long terme, pas l’État guichet. Le même montage, reconduit sur la deuxième série, bénéficie en outre de conditions d’apprentissage déjà payées.
C’est, en dernière analyse, une réponse possible à la question de compétitivité posée par le gaz : une électricité abondante et stable, dont le coût ne dépend d’aucun détroit. Ce scénario n’est pas un pari technologique : il découle de l’arithmétique développée dans cette note.
Le coût du mégawattheure n’est pas un détail technique. C’est la donnée qui devrait organiser tout débat sur la politique énergétique française.
16. SOURCES ET RÉFÉRENCES
Référentiels publics français
[1] CRE, délibération du 30 septembre 2025 — coût complet du parc nucléaire existant : 60,3 €/MWh (2026-2028), 63,4 €/MWh (2029-2031).
[2] CRE, appels d'offres solaires 2025 — AO simplifié : 88,73 €/MWh ; bâtiments >500 kWc : 97 à 102 €/MWh, garantis 20 ans.
[3] Cour des comptes, rapport du 18 mars 2026 (soutien aux EnR, charges de service public) — tarif d'achat moyen 2024 des contrats sous obligation d'achat : 174,8 €/MWh toutes filières, 266,1 €/MWh pour le seul photovoltaïque ; prix spot moyen 2024 : 58 €/MWh ; coût cumulé des contrats de soutien aux EnR électriques 2016-2024 : 26,3 Md€ (charges de service public) ; engagements restant à honorer au 31 décembre 2024 : 87 Md€.
[4] ADEME, Évolution des coûts des énergies renouvelables en France 2012-2022 (2025) — CCGT ~172 €/MWh en moyenne de période, crise gazière de 2022 incluse ; coût marginal courant d'un CCGT au cours du gaz de 2026 : estimation de l'auteur ; éolien terrestre en repowering ~49 €/MWh.
[5] RTE, schémas régionaux de raccordement S3REnR — quote-part Grand Est : 81,82 k€/MW (mise à jour 2025) ; ouvrages propres à la charge des producteurs.
[6] Lois Hydrocarbures (2017) et ESSOC (2018) — raccordement de l'éolien en mer pris en charge par le TURPE, donc par le consommateur.
[7] Programme EPR2 (EDF / Gouvernement / Cour des comptes / Commission européenne) — six réacteurs fermes par paires (Penly, Gravelines, Bugey), première mise en service visée en 2038 ; second lot de huit évoqué (quatorze au total), non décidé ; devis de décembre 2025 : 72,8 Md€ valeur 2020, présenté comme plafond (~83 Md€ courants) ; jusqu'à ~100 Md€ frais financiers compris (Cour des comptes) ; schéma notifié à Bruxelles : prêt d'État à taux zéro (~60 % des coûts) + contrat pour différence de 40 ans, prix de référence 85-115 €/MWh ; sensibilité au coût du capital : ~40 €/MWh à 1 %, ~60 à 4 %, ~100 à 7 % ; cible EDF ~70 €/MWh en fin de série ; décision finale d'investissement attendue fin 2026. Flamanville 3 (tête de série) : 110-120 €/MWh (Cour des comptes, 2020). Coûts de construction : parc historique ≈ 1 500 €/kW en euros 2010 (Cour des comptes, 2012), soit ≈ 1 700 €/kW en euros 2020 ; EPR2 ≈ 7 300 €/kW en euros 2020 (72,8 Md€ ÷ 6 × 1 670 MW), ≈ 8 300 €/kW en euros courants, ≈ 10 000 €/kW frais financiers compris (calculs de l'auteur). La sensibilité au coût du capital porte sur le devis hors intérêts intercalaires, amorti sur 60 ans en euros constants.
[8] Barèmes fiscaux 2025-2026 — TICPE ~0,59 €/L (gazole) et ~0,68 €/L (essence), recettes ~33 Md€/an ; accise gaz ~16-17 €/MWh ; accise charbon ~14,6 €/MWh ; accise électricité ~30-34 €/MWh (ménages) ; IFER ~8 €/kW/an ; Versement nucléaire universel (VNU) au-delà de seuils de revenus ; taxe spécifique sur l'éolien en mer reversée aux territoires littoraux.
[9] RTE, Bilan prévisionnel de l'équilibre offre-demande d'électricité 2025-2035 (décembre 2025) — consommation française ~460 TWh/an (2023-2025) ; trajectoire lente 470 TWh (2030) puis 505 TWh (2035) ; trajectoire rapide 510 TWh (2030) puis 580-640 TWh (2035) ; ~30 GW de projets industriels et hydrogène ayant sécurisé un accès au réseau ; à 60 % de réalisation en 2030 : industrie ~113 TWh/an, hydrogène ~15 TWh ; datacenters 5-10 TWh (2025), ~15 TWh (2030, hypothèse centrale), 23-28 TWh (2035, trajectoire rapide) ; ~18 GW de capacité réservée pour ~80 projets de datacenters (mai 2026) ; électrification du chauffage (pompes à chaleur) jugée sans effet notable sur la consommation ; rythme de la mobilité électrique inférieur aux objectifs 2030. Gartner (2026) : consommation mondiale des datacenters +26 % en 2026.
[10] Thermosensibilité et pointe de puissance liée au chauffage — thermosensibilité française ~2 400 MW/°C à l'heure de pointe ; pointe hivernale ~84 GW (janvier 2023), record 102,1 GW (8 février 2012), pointe estivale ~50 GW ; Voltalis (2026) : +8 GW sur la pointe nationale d'ici 2030 au rythme actuel de déploiement des pompes à chaleur (~1 million d'unités/an) ; RTE-ADEME, étude chauffage 2035 : effet net sur la pointe estimé entre -3 GW (rénovation forte + PAC) et +6 GW (rénovation faible + chauffage résistif).
[11] Mobilité électrique et pilotage de la recharge — parc VE/VHR : ~2,2 M au 1er janvier 2026 — 1,4 M électriques (3,5 % du parc) + 0,8 M hybrides rechargeables (2,0 %) (SDES, 2026) ; 8-14 M visés en 2030, ~18 M en 2035 (Enedis), pour ~40 TWh/an ; puissance à la pointe sans pilotage ~700 MW par million de véhicules (Sénat/RTE) ; Enedis (2024) : généralisation du pilotage = économie de ~10 GW sur la pointe nationale en 2035 (équivalent 10 réacteurs) ; gisement de flexibilité des véhicules garés à domicile ~6,5 GW dès les années 2030 (RTE/Avere) ; recharge rapide autoroutière : 2-5 GW à l'échelle nationale en 2035, décorrélée de la pointe hivernale (RTE).
Institutions européennes et internationales
[12] AIE, Coal 2025 (décembre 2025) — consommation mondiale de charbon record : 8,85 Mds t en 2025 (+0,5 % après le record 2024) ; rebond de +10 % aux États-Unis.
[13] AIE, rapports mensuels pétrole — demande mondiale : 104 Mb/j en 2025, 105 Mb/j attendus en 2026.
[14] Commission européenne, Banque européenne de l'hydrogène — primes de la 1re enchère (2024) : 0,37 à 0,48 €/kg ; désistement de la majorité des lauréats de la 2e enchère avant signature (S&P Global).
[15] EY, Indice 2025 de l'hydrogène européen — 98 % des projets d'électrolyseurs au stade de faisabilité ; 2 % en décision finale d'investissement.
[16] Westwood Global Energy — ~29 GW de projets hydrogène européens abandonnés ou gelés à fin 2024.
[17] Éolien en mer — France — parcs en service (enchères 2012-2014) : tarifs renégociés en 2018 à ~131-155 €/MWh, raccordement transféré à RTE ; Yeu-Noirmoutier inauguré en 2026, douze ans après attribution. Dunkerque (2019) : 44 €/MWh ; Centre Manche 1 (2023) : 44,9 €/MWh — CRE : reversement net estimé de 3,4 Md€ à l'État sur 20 ans (complément de rémunération bidirectionnel). Centre Manche 2 (AO8, sept. 2025, TotalEnergies) : 66 €/MWh, +50 % sur 2023 (hausse des matériaux 2022-2025) ; AO7 Oléron : infructueux, aucune offre. Flottant (Méditerranée, déc. 2024) : 85 et 92 €/MWh attribués, coût réel >200 €/MWh selon les opérateurs. AO10 (juin 2026) : ~10 GW, cible de prix moyen pondéré <100 €/MWh sur 25 ans.
[18] Marché européen des quotas (ETS) — ~70-80 €/t CO2 en 2025-2026 ; ~0,35 tCO2/MWh pour un CCGT, ~0,9 tCO2/MWh pour une centrale charbon ; recettes d'enchères ~1,5-2 Md€/an pour la France.
Données de marché et d'entreprises
[19] Marché de gros français — produit annuel 2026 (base) : ~55-70 €/MWh, 63,9 €/MWh pour le prix de référence retenu par la CRE. Évolution postérieure à la date d'arrêté des cours : contrat annuel France 2027 à ~52 €/MWh début mars 2026 et 94,50 €/MWh le 14 septembre 2026 (EEX) ; TTF mois suivant jusqu'à 84,50 €/MWh mi-septembre 2026.
[20] Cours des combustibles 2026 — charbon API2 ~100-110 $/t (~25 GJ/t) ; Brent ~65-70 $/baril (~1,7 MWh/baril), converti à 1 € ≈ 1,10 $. Gaz (PEG/TTF) : ~27 € en déc. 2025, 35-45 € début 2026, pic à ~62 € en mars (tensions Ormuz), 55-66 € en août 2026, hiver 2026-2027 ~64 € ; anticipations : ~45-48 € pour 2027, ~32 € pour 2028, ~26 € pour 2029 (backwardation). Prix repère gaz CRE août 2026 : 0,12527 €/kWh TTC (chauffage).
[21] Reuters (19 juin 2025) — renoncement d'ArcelorMittal à la conversion hydrogène de deux aciéries allemandes (2,5 Md€) malgré 1,3 Md€ de subventions proposées.
[22] Ørsted (2025) — augmentation de capital de 60 Md DKK (9,4 Md$) souscrite avec l'État danois (50,1 %).
[23] Jalons fusion — NIF : gain net démontré (décembre 2022) ; Commonwealth Fusion Systems : premier plasma SPARC visé 2026-2027 ; ITER : premier plasma reporté à 2033-2035 ; premières livraisons commerciales estimées au plus tôt dans les années 2040.
[24] Ember / Observatoire des énergies renouvelables — prix négatifs records en Europe en 2024-2025.
[25] Prix de détail France (2026) — tarif réglementé de vente de l'électricité ~0,19-0,21 €/kWh TTC ; prix repère gaz CRE ~0,125 €/kWh ; prix à la pompe : gazole ~1,65-1,75 €/L, TICPE ~0,59 €/L ; fioul domestique ~1,10-1,25 €/L, TICPE réduite ~0,156 €/L ; part des taxes dans le gazole ~55 %. Ordres de grandeur aux conditions 2026.
Estimations de l'auteur (marquées d'un astérisque dans le texte et les figures)
[26] Conversions et ordres de grandeur — charbon Europe/Asie : prix du combustible, rendement ~38 %, quotas ETS ; gaz : TTF/PEG converti à 55-60 % de rendement ; fioul : produit raffiné à ~35 % de rendement et coûts constatés dans les zones non interconnectées ; TICPE rapportée au contenu énergétique des carburants (~9-10 kWh/L) ; raccordements : quotes-parts S3REnR, ouvrages propres et taxe littorale amortis sur 20 ans aux facteurs de charge des filières ; étalon tep : 11,63 MWh/tep (convention AIE) ; équivalent « merchant » de l'éolien en mer : passage d'un coût du capital contracté (~4-5 %) à un coût non garanti (~7-9 %) appliqué au dernier prix attribué ; courbe d'apprentissage EPR2 : profil illustratif calé sur Flamanville (110-120), la moyenne du CfD sur le lot de six (85-115) et la cible EDF au quatorzième (~70) ; enjeu du second lot : écart entre une série relancée après interruption (~100, niveau du lot 1) et le second lot (70-80), rapporté à ~90 TWh annuels (8 × 1 670 MW à ~75-80 % de facteur de charge) ; scénario de tension : +30 % sur le devis et 3 à 5 ans de retard, la part du capital représentant ~70-75 % du coût du MWh ; coût de la tonne de CO2 évitée : écart au marché ÷ 0,35 tCO2/MWh (CCGT) ; turbine de pointe : capital et charges fixes ~50-70 €/kW/an ; coûts système : écart de coût complet annualisé entre les scénarios N03 et M0 de RTE, rapporté à ~650 TWh.
Prospective
[27] RTE, Futurs énergétiques 2050 (octobre 2021) — coût complet annualisé du système électrique en 2060, production, réseaux, flexibilités et stockage compris : ~59 Md€/an (scénario N03, le plus nucléaire) à ~80 Md€/an (scénario M0, 100 % renouvelable) ; hypothèses de baisse des coûts des renouvelables et du nucléaire neuf.
Télécharger l’étude complète (PDF, 33 pages) : rlb-etude-cout-du-mwh-2026.pdf